
El Gobierno de Bolivia promulgó el Decreto Supremo N° 5748, que introduce un sistema digital de gestión de riesgos, tres modalidades de devolución impositiva y nuevos mecanismos de control para la emisión del Certificado de Devolución Impositiva (CEDEIM). El nuevo régimen tiene prevista su entrada en vigor el 1 de junio de 2027.
Principales modificaciones del régimen
El Decreto establece un nuevo marco para el procedimiento de devolución impositiva a los exportadores, que sustituye parcialmente al régimen previsto en el Decreto Supremo Nº 25465. Entre sus principales modificaciones se encuentran la digitalización del procedimiento, la incorporación de un modelo de gestión de riesgos y la reorganización de las modalidades de devolución.
Digitalización del procedimiento
El nuevo régimen prevé la digitalización integral de las solicitudes de devolución impositiva. El procedimiento, que hasta ahora se tramitaba principalmente de forma física, pasará a gestionarse mediante un sistema informático.
Asimismo, se contempla la reglamentación de procedimientos de contingencia para los casos en que el sistema no se encuentre operativo. Este aspecto es relevante para garantizar la presentación oportuna de las Solicitudes de Devolución Impositiva (SDI).
Modelo de gestión de riesgos
Una de las principales novedades es la creación de un modelo de gestión de riesgos que clasificará las solicitudes en tres canales de control: celeste, morado y rojo.
El modelo se basará en cálculos estadísticos, algoritmos de análisis de datos, herramientas de inteligencia de negocios y otros elementos de información. Su aprobación estará a cargo de un Comité de Gestión del Modelo de Riesgo, cuya composición y funcionamiento deberán desarrollarse mediante reglamentación.
La clasificación no dependerá exclusivamente de la información del exportador. El Decreto Supremo contempla expresamente la evaluación de las facturas de sus proveedores, así como de sus registros contables, estados financieros y conservación de la documentación de respaldo.
En consecuencia, tanto la información tributaria y contable del exportador como la confiabilidad de la documentación de sus proveedores adquirirán relevancia para determinar el canal de control asignado.
Nuevas modalidades de devolución del CEDEIM
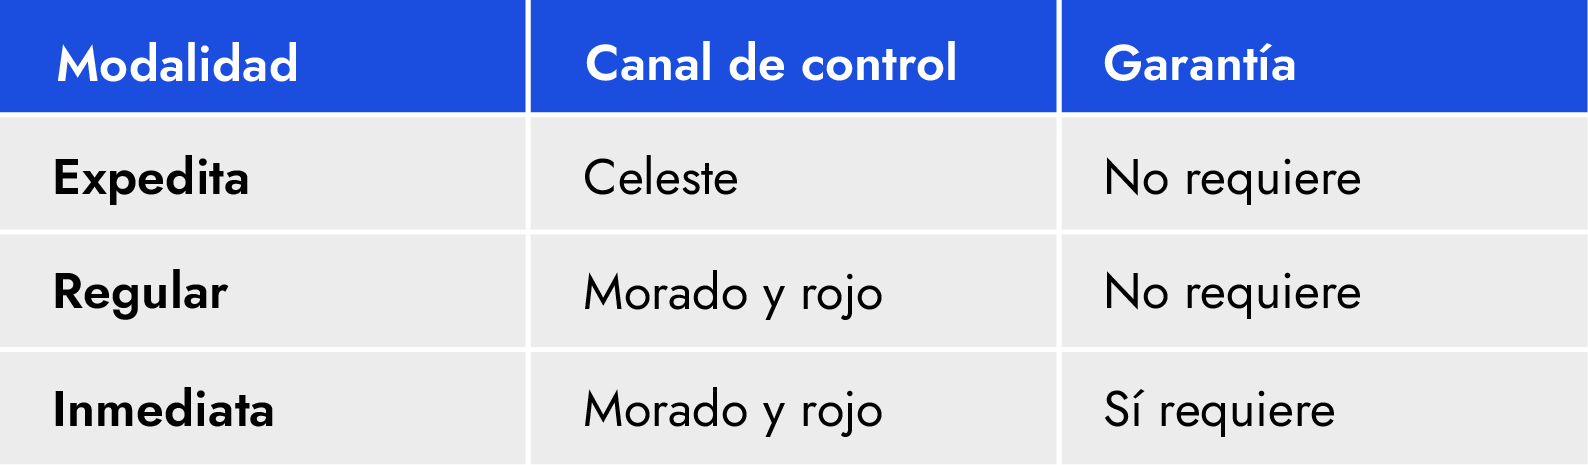
El Decreto Supremo establece tres modalidades de devolución, diferenciadas por el canal de control, la secuencia del procedimiento y la exigencia de garantías.
Modalidad expedita
La modalidad expedita estará reservada para los exportadores clasificados en el canal celeste. No requerirá la constitución de una garantía y prevé la emisión de la Resolución Administrativa de Aceptación dentro de los cinco días hábiles siguientes a la presentación de la SDI.
Modalidad regular
La modalidad regular será aplicable a los canales morado y rojo. La devolución se tramitará una vez concluido el Control de Devolución Impositiva (CDI), sin que se exija la constitución de una garantía.
Modalidad inmediata
La modalidad inmediata también será aplicable a los canales morado y rojo, pero permitirá la entrega anticipada del CEDEIM, previa constitución de una garantía bancaria o una póliza de seguro de caución por el 100% del importe correspondiente.
El Decreto establece requisitos mínimos de vigencia de las garantías de 140 días para el canal morado y 180 días para el canal rojo, computados desde la emisión del CEDEIM.
Las modalidades regular e inmediata sustituyen, respectivamente, los esquemas anteriormente identificados como devolución posterior y devolución previa.
Plazos y distribución presupuestaria
Plazos procedimentales
El Decreto Supremo mantiene el plazo de 180 días para la presentación de la SDI, computado desde el primer día hábil siguiente al periodo exportado, conforme al esquema previsto en el régimen anterior.
En los procedimientos de control correspondientes a los canales morado y rojo, se contempla un plazo inicial de diez días para la presentación de descargos, con posibilidad de ampliación de hasta treinta días adicionales.
La incorporación de esta etapa permite al contribuyente presentar argumentos y documentación de respaldo frente a las observaciones formuladas durante el procedimiento, antes de recurrir, cuando corresponda, a las vías de impugnación.
Distribución presupuestaria
El Decreto Supremo fija porcentajes predeterminados para la distribución de la partida presupuestaria anual destinada a la emisión del CEDEIM:
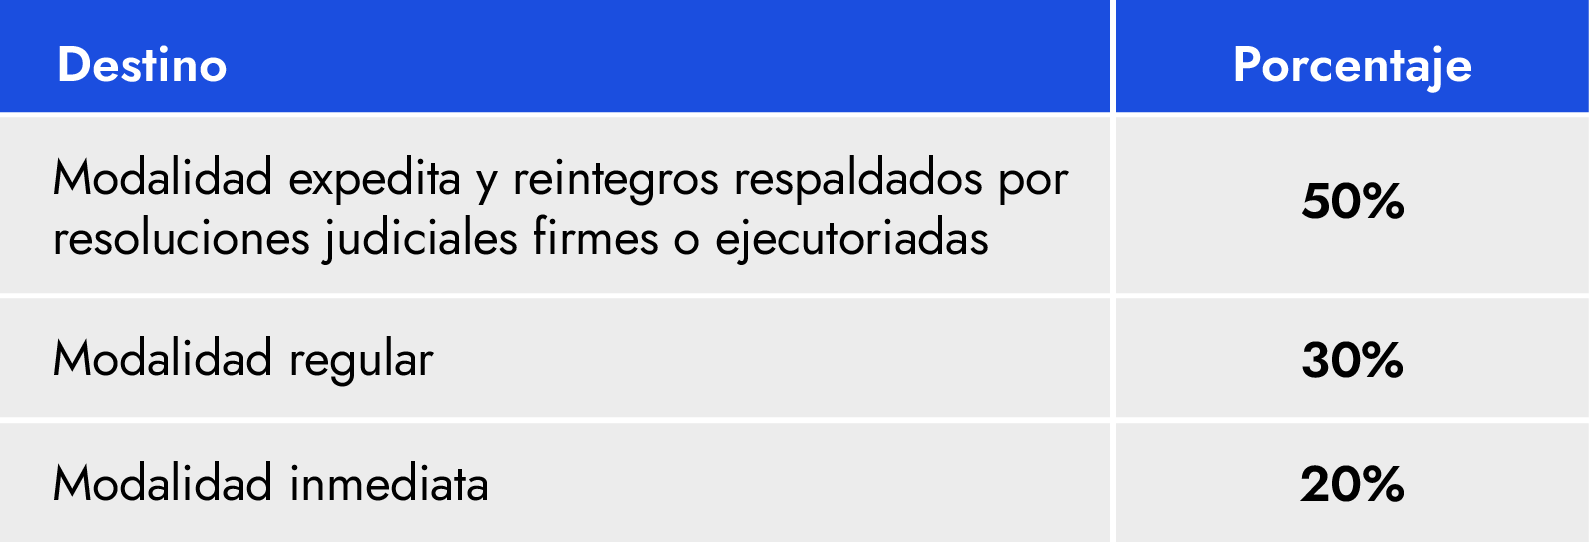
Esta distribución vincula la asignación presupuestaria con las modalidades de devolución y deberá considerarse en la planificación de las solicitudes de los exportadores.
Garantías, fiscalización y reglamentación pendiente
El Decreto Supremo incorpora expresamente la póliza de seguro de caución a primer requerimiento como garantía admisible, además de la boleta de garantía bancaria. Las condiciones operativas para su utilización deberán precisarse mediante la reglamentación correspondiente.
Asimismo, se establece expresamente el procedimiento de restitución de los importes devueltos y de ejecución de las garantías.
Otros aspectos pendientes de desarrollo reglamentario comprenden:
- La composición y el funcionamiento del Comité de Gestión del Modelo de Riesgo.
- Los criterios y procedimientos operativos para la asignación de los canales de control.
- Las condiciones aplicables a las garantías bancarias y pólizas de seguro de caución.
- Los procedimientos de contingencia ante fallas del sistema informático.
La reglamentación de estos aspectos será relevante para determinar cómo se aplicará el modelo de riesgos y cuáles serán las condiciones operativas para acceder a cada modalidad.
Implicaciones para las empresas exportadoras
La implementación del nuevo procedimiento requerirá revisar los procesos internos vinculados con la documentación de las operaciones de exportación y la gestión de las solicitudes de devolución impositiva para acceder al canal “celeste”.
Gestión y evaluación de proveedores
La información de las facturas emitidas por los proveedores será uno de los elementos considerados en el modelo de gestión de riesgos. Por ello, las empresas exportadoras deberán prestar atención a la consistencia y confiabilidad de la documentación tributaria recibida, así como a los mecanismos internos de evaluación y seguimiento de proveedores.
Registros contables y documentación de respaldo
Los registros contables, los estados financieros y la conservación de la documentación del propio exportador también serán considerados para la clasificación de riesgo.
En este contexto, resulta pertinente revisar la integridad de los registros contables, la consistencia de la información financiera y la disponibilidad de los documentos que respaldan las compras, las exportaciones y los créditos fiscales cuya devolución se solicita.
Evaluación de alternativas de garantía
La incorporación expresa de las pólizas de seguro de caución a primer requerimiento permite evaluar alternativas a las boletas de garantía bancaria para las solicitudes bajo la modalidad inmediata.
Esta evaluación deberá considerar la disponibilidad de estos instrumentos, sus costos, las condiciones de emisión y su aceptación conforme a la reglamentación que se apruebe.
Preparación para la implementación
Las empresas exportadoras podrán aprovechar el periodo previo a la entrada en vigor del nuevo régimen para revisar sus sistemas, procedimientos de control y documentación, así como para adecuar sus procesos a los requisitos del nuevo régimen.
Entrada en vigencia
El nuevo procedimiento tiene prevista su entrada en vigor el 1 de junio de 2027.